Автомобиль в кредит или лизинг: что выгоднее
Автомобиль можно приобрести без полной оплаты его стоимости двумя основными способами: оформить банковский кредит или заключить договор финансового лизинга. В обоих случаях покупатель вносит первоначальный взнос и ежемесячные платежи, но отличаются право собственности, порядок пользования транспортным средством и общая стоимость финансирования. Выбор между этими вариантами зависит от суммы, которую вы готовы внести сразу, срока пользования машиной и условий договора.
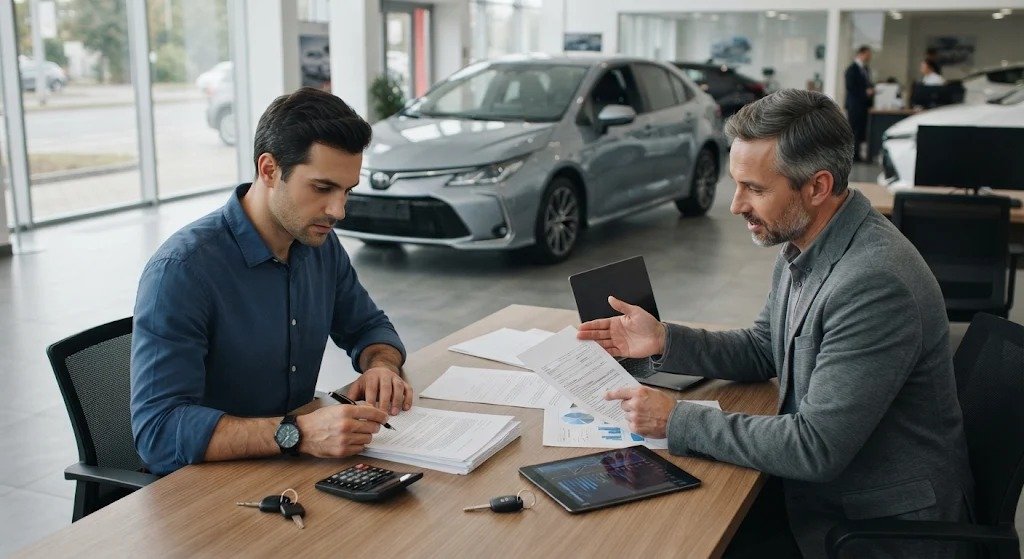
Автокредит и лизинг: в чем принципиальная разница
Автокредит предполагает, что банк предоставляет вам средства на покупку автомобиля, а вы возвращаете их частями с процентами. После оформления покупки автомобиль регистрируется на заемщика, однако обычно находится в залоге у банка до полного погашения долга. Продать или переоформить такую машину без соблюдения условий кредитного договора не получится. После выплаты кредита обременение снимают, и владелец получает возможность свободно распоряжаться транспортным средством.
Финансовый лизинг работает иначе. Лизинговая компания покупает выбранный автомобиль и передает его вам в пользование за определенную плату. В течение действия договора владельцем остается лизингодатель, а вы пользуетесь машиной и соблюдаете график платежей. После завершения договора можно получить право собственности, если предусмотрен выкуп автомобиля и выполнены все установленные условия. Поэтому лизинг не стоит воспринимать как обычную аренду: он предполагает финансирование покупки имущества с возможностью последующего перехода права собственности.
| Критерий | Автомобиль в кредит | Финансовый лизинг |
|---|---|---|
| Владелец автомобиля | Покупатель, авто в залоге | Лизинговая компания |
| Первоначальный взнос | Часто от 20% | Зависит от компании и программы |
| Ежемесячные платежи | Погашение долга и процентов | Лизинговые платежи |
| Страхование | Часто обязательное КАСКО | Обычно предусмотрено договором |
| Распоряжение автомобилем | С ограничениями из-за залога | По согласованию с лизингодателем |
| После завершения договора | Авто остается владельцу | Возможен выкуп и перерегистрация |
Практическая разница заметна, когда нужно сменить автомобиль до завершения выплат. Заемщик может продать кредитную машину по согласованию с банком и одновременно урегулировать задолженность. В лизинге процедура зависит от договора: досрочное прекращение может предусматривать возврат автомобиля, окончательный расчет или другие финансовые обязательства. Для тех, кто рассматривает лизинг авто для физических лиц, отдельным вопросом остается возможность выкупа и его окончательная цена.
Сколько стоит финансирование автомобиля
Низкая процентная ставка не всегда означает дешевую покупку. В стоимость кредита входят проценты за пользование деньгами, разовая комиссия банка, страхование и сопутствующие платежи. В лизинге вместо кредитных процентов учитывается вознаграждение лизингодателя, а также авансовый платеж, страхование, административные расходы и сумма выкупа. Сравнивать нужно не рекламные ставки, а полную сумму средств, которую вы потратите до получения автомобиля в собственность.
Как рассчитать переплату по кредиту
Предположим, автомобиль стоит 1 000 000 грн, а первоначальный взнос составляет 30%. Банк финансирует оставшиеся 700 000 грн на пять лет под фиксированные 15% годовых с ежемесячным аннуитетным погашением. При таких условиях платеж составит примерно 16 653 грн в месяц. За 60 месяцев заемщик выплатит около 999 177 грн, из которых примерно 299 177 грн приходится на проценты.
В этом расчете не учтены КАСКО, разовая комиссия, регистрационные расходы и другие возможные платежи. Если банк дополнительно устанавливает комиссию 2% от суммы кредита, это еще 14 000 грн расходов. Ежегодное страхование тоже может существенно изменить итоговую сумму. Поэтому фактическая переплата будет больше разницы между суммой кредита и общими ежемесячными платежами.
Что учитывать при расчете лизинга
Для лизинга нужно сложить все платежи по договору, включая аванс и окончательную сумму выкупа. Если автомобиль стоит 1 000 000 грн, а первоначальный взнос составляет 30%, сразу вы платите 300 000 грн. Остальная стоимость финансируется лизингодателем, но ежемесячные платежи могут включать не только погашение стоимости автомобиля, но и вознаграждение компании с другими предусмотренными договором расходами. После окончания срока пользования может остаться выкупной платеж, который нужно добавить к общей сумме.
Для корректного сравнения используйте следующую формулу:
Полная стоимость = первоначальный взнос + все ежемесячные платежи + комиссии + страхование + выкупной платеж + другие обязательные расходы.
После этого от полученной суммы вычтите первоначальную цену автомобиля. Разница покажет фактическую переплату за финансирование и сопутствующие услуги. Если один договор предусматривает включенное страхование, а другой требует оплачивать его отдельно, сравнивайте оба варианта с учетом этих расходов.
Государственные программы и специальные условия кредитования
В Украине не следует путать государственные программы поддержки предпринимательства с льготным финансированием личного автомобиля. Программа «Доступные кредиты 5-7-9%» предназначена для поддержки микро-, малого и среднего бизнеса, а не для обычной покупки легковой машины физическим лицом для личных нужд. Государственная поддержка отдельных видов предпринимательского лизинга также не означает, что каждый гражданин может получить автомобиль по сниженной ставке.
Отдельные банки и производители автомобилей предлагают партнерские программы с льготными процентами. Это коммерческие предложения, которые финансируются в рамках сотрудничества банка, дилера и производителя, а не общегосударственная компенсация. Ставка может начинаться от 0,01% годовых, но такие условия часто предусматривают значительный первоначальный взнос, ограниченный срок или конкретную модель автомобиля. Иногда сниженная ставка действует только первый год или два, после чего проценты существенно возрастают.
Перед оформлением договора проверяйте, действует ли программа на дату подачи заявки. Условия партнерских предложений могут меняться в зависимости от наличия автомобилей, модели, года выпуска и банка-партнера. В рекламных материалах также нужно искать информацию о реальной годовой процентной ставке, разовой комиссии и обязательном страховании. Именно эти показатели помогают понять, действительно ли предложение финансово выгодно.
Кто может оформить кредит или лизинг автомобиля
Банки и лизинговые компании проверяют платежеспособность клиента перед заключением договора. Их интересует не только размер зарплаты, но и регулярность доходов, имеющиеся кредиты, кредитная история и финансовая нагрузка. Если ежемесячные выплаты по другим займам уже занимают значительную часть дохода, в финансировании могут отказать или предложить меньшую сумму. Единого возрастного или доходного критерия для всех учреждений нет.
Требования к заемщику
Для оформления автокредита банки обычно устанавливают следующие условия:
- Возраст. Часто заявку принимают от лиц в возрасте 21 года, а верхнюю границу определяют с учетом возраста на момент последнего платежа. В некоторых программах она составляет 65 лет.
- Подтверждение доходов. Банк может попросить справку о зарплате, выписку со счета, налоговую декларацию или другие документы, подтверждающие финансовые поступления.
- Трудоустройство. Для наемных работников могут проверять продолжительность работы на последнем месте. Для предпринимателей учитывают доход от деятельности и налоговую отчетность.
- Кредитная история. Просрочки по предыдущим займам, значительная задолженность или открытые исполнительные производства могут повлиять на решение банка.
- Первоначальный взнос. Во многих программах он составляет от 20% стоимости автомобиля, но конкретная сумма зависит от банка и характеристик транспортного средства.
- Документы. Обычно нужны паспорт или ID-карта, регистрационный номер учетной карточки налогоплательщика и документы о доходах. Дополнительный перечень определяет кредитор.
У лизинговых компаний требования во многом похожи. Они тоже оценивают доходы, финансовые обязательства и способность регулярно вносить платежи. Однако процедура оформления может быть проще за счет того, что автомобиль до завершения договора принадлежит лизингодателю. Это не означает автоматического одобрения заявки: компания все равно проверяет клиента и может установить собственные требования к авансовому платежу.
Если вы работаете неофициально или получаете нестабильный доход, подтвердить платежеспособность будет сложнее. Некоторые банки допускают рассмотрение заявки по выпискам со счетов или декларациям предпринимателя, но могут потребовать больший первоначальный взнос. При недостаточном доходе кредитор иногда предлагает привлечь поручителя, который будет отвечать по обязательствам в предусмотренных договором случаях.
Скрытые расходы и риски при оформлении
Самые большие финансовые ошибки возникают тогда, когда человек ориентируется только на ежемесячный платеж. Договор может содержать дополнительные расходы, которые за пять лет пользования автомобилем превращаются в значительную сумму. Особое внимание нужно уделять страхованию, комиссиям, досрочному погашению и последствиям просрочки.
КАСКО и другие обязательные платежи
КАСКО часто является обязательным условием банковского автокредитования, поскольку автомобиль выступает залогом. Полис покрывает предусмотренные договором риски повреждения, уничтожения или угона транспортного средства. Его приходится продлевать ежегодно в течение срока кредитования. Стоимость зависит от цены машины, страховой компании, франшизы, перечня рисков и других условий.
В лизинге страхование тоже обычно предусмотрено договором. Лизингодатель может самостоятельно определять требования к страховой компании, порядку оформления полиса и получателю страхового возмещения. Перед подписанием документов проверьте, кто оплачивает страховку, можно ли самостоятельно выбрать страховщика и какие риски не покрываются.
Среди других расходов, которые нужно проверить, есть:
- Разовая комиссия. Банк может взимать плату за выдачу кредита, которая рассчитывается как процент от суммы финансирования.
- Ежемесячная комиссия. Некоторые программы предусматривают дополнительную плату за обслуживание, даже если рекламная процентная ставка кажется низкой.
- Регистрационные платежи. При первой регистрации автомобиля могут возникать расходы на услуги сервисного центра, номерные знаки и обязательные платежи в Пенсионный фонд в случаях, предусмотренных законодательством.
- Нотариальные услуги. В зависимости от условий оформления могут потребоваться нотариальное удостоверение договора и другие юридические услуги.
- Выкуп автомобиля. В лизинге окончательная сумма выкупа может быть отдельным платежом, который не входит в обычный ежемесячный график.
Досрочное погашение и просрочка
Возможность закрыть кредит раньше установленного срока предусмотрена законодательством о потребительском кредитовании. Однако нужно уточнить порядок подачи заявления, дату перерасчета задолженности и сумму, необходимую для полного погашения. Проценты по кредиту должны пересчитываться в соответствии с фактическим периодом пользования средствами. Если вы планируете регулярно вносить дополнительные суммы, проверьте, как банк зачисляет такие платежи: на сокращение срока или уменьшение ежемесячного взноса.
В лизинге досрочное завершение договора имеет другие последствия. Если вы больше не можете оплачивать взносы, лизингодатель может потребовать вернуть автомобиль и провести окончательный расчет. Порядок возврата средств, учета уже внесенных платежей и возможных убытков определяется договором и законодательством. Поэтому перед подписанием нужно прочитать разделы о расторжении соглашения, просрочке и возврате транспортного средства.
Отдельный риск возникает, когда автомобиль поврежден или угнан. Наличие КАСКО не означает, что страховая компания автоматически покроет все расходы: значение имеют исключения из покрытия, франшиза, соблюдение правил эксплуатации и своевременное уведомление о происшествии. Если страхового возмещения недостаточно для закрытия финансовых обязательств, разницу придется урегулировать в соответствии с условиями договора.
Кому больше подходит каждый вариант
Автокредит чаще выбирают люди, которые планируют долго пользоваться одной машиной и хотят быть ее владельцами с момента покупки. Он дает понятную структуру финансирования: есть сумма долга, процентная ставка и график погашения. При этом заемщику нужно самостоятельно контролировать страхование, обслуживание автомобиля и выполнение требований банка относительно залога.
Лизинг может быть удобен тем, кому важны условия пользования автомобилем и кто не планирует сразу оформлять его в собственность. Однако перед подписанием договора нужно проверить окончательную сумму выкупа, порядок досрочного завершения и ограничения по использованию машины. Если вы хотите менять автомобили каждые несколько лет, нужно отдельно выяснить, позволяет ли конкретная компания досрочно завершить сделку без чрезмерных финансовых потерь. Для длительного пользования собственным транспортом кредит может оказаться проще с юридической точки зрения, тогда как лизинг требует более внимательного анализа условий перехода права собственности.